Qué pasó con Ueno Bank: las 10 claves del escándalo financiero que conmociona a Paraguay
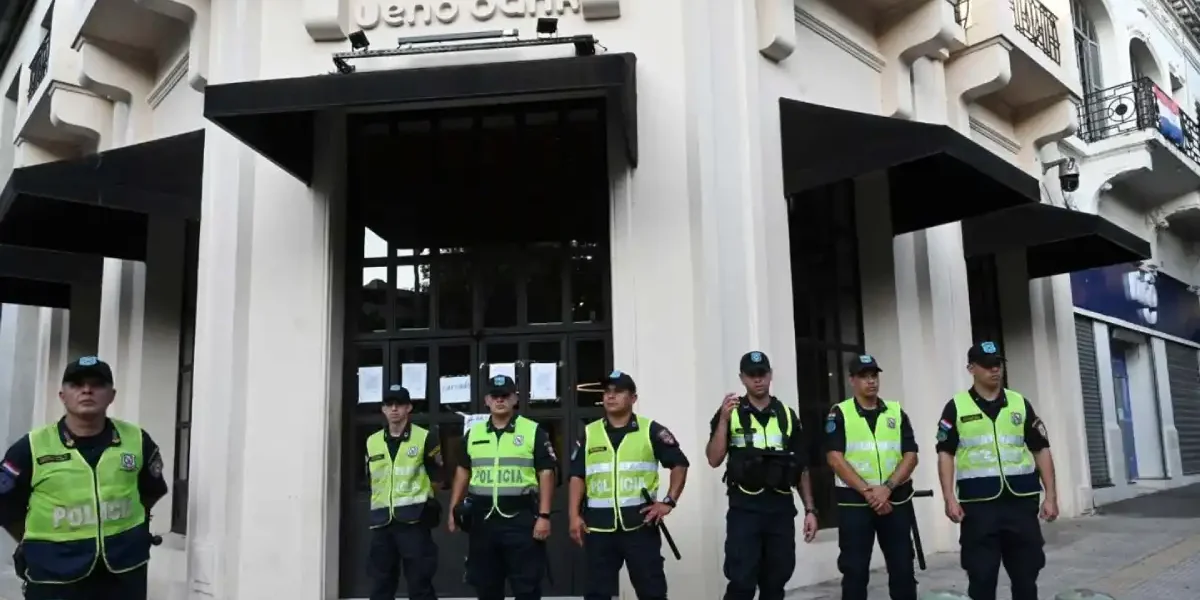
La intervención del Banco Central dejó fuera de servicio a una de las principales entidades financieras del país y congeló los depósitos de millones de usuarios. Las irregularidades en el otorgamiento de créditos, la exposición de fondos jubilatorios, la detención de directivos y los vínculos empresariales del presidente Santiago Peña ampliaron el impacto económico y político del caso.
La crisis de Ueno Bank sacudió el sistema financiero de Paraguay y abrió un interrogante que afecta a millones de personas: qué pasará con el dinero que tenían depositado en la entidad. El Banco Central del Paraguay (BCP) dispuso iniciar un procedimiento de resolución después de detectar que el banco no cumplía con los niveles mínimos de solvencia exigidos por la normativa.
La decisión dejó a casi 2,94 millones de clientes sin acceso a sus cuentas y operaciones habituales. También comprometió fondos de organismos públicos y del sistema previsional, mientras la Fiscalía avanzó sobre los principales responsables de la entidad.
El caso adquirió además una dimensión política por los antecedentes empresariales del presidente Santiago Peña y la renuncia del titular del Banco Central, Carlos Carvallo. Estas son las diez claves para entender cómo se desencadenó la crisis, qué está bajo investigación y cuáles son las alternativas para recuperar los depósitos.
Las 10 claves para entender la crisis de Ueno Bank en Paraguay
1. El Banco Central intervino una entidad con casi tres millones de clientes
El 2 de noviembre, el directorio del Banco Central del Paraguay resolvió por unanimidad iniciar el procedimiento de resolución de Ueno Bank. La decisión se comunicó el martes 3 y dejó a la entidad bajo control de las autoridades regulatorias.
La medida alcanzó a un banco que tenía 2.941.996 clientes a junio de 2026, según sus propios registros. La dimensión del problema es significativa: representa una parte importante de la población paraguaya, que quedó sin acceso a sus cuentas y servicios financieros habituales.
El procedimiento está contemplado en la Ley 2334/03, que regula la garantía de depósitos y la resolución de entidades financieras. No implica por sí mismo que el banco haya sido liquidado definitivamente, sino que se abrió un proceso para determinar su situación patrimonial y proteger los activos disponibles.
2. La solvencia cayó por debajo de la mitad del mínimo exigido
El principal motivo de la intervención fue el deterioro de los indicadores financieros de Ueno Bank. El Banco Central informó que el índice de solvencia había caído por debajo del 50% del mínimo requerido por la normativa.
Según la documentación difundida sobre el caso, el indicador llegó al 5,56%, frente al 12% exigido para operar.
Las inspecciones también detectaron deficiencias en la evaluación de riesgos crediticios, inconsistencias en la información utilizada para aprobar préstamos y financiamientos de montos elevados a compañías vinculadas con el grupo controlador.
A esto se sumaron ajustes contables superiores a 1,6 billones de guaraníes, que profundizaron el deterioro patrimonial. También se informó sobre dificultades para reponer un encaje legal de US$ 70 millones.
3. Los préstamos a empresas vinculadas quedaron bajo investigación
Una de las principales líneas de investigación apunta al otorgamiento de créditos a compañías relacionadas con el Grupo Vázquez, propietario de Ueno Bank.
La Fiscalía paraguaya informó que 27 personas fueron imputadas por presuntas irregularidades financieras vinculadas con operaciones realizadas entre 2025 y 2026. Entre los movimientos investigados figuran préstamos y sobregiros concedidos a empresas del mismo grupo económico, bajo condiciones que, según los investigadores, no se ajustaban a los parámetros habituales de evaluación y análisis de riesgo.